Vấn đề thường không nằm ở năng lực, mà ở chỗ chưa ai nói cho họ biết phải chuẩn bị những gì.
Câu hỏi lạnh lùng của thị trường vốn
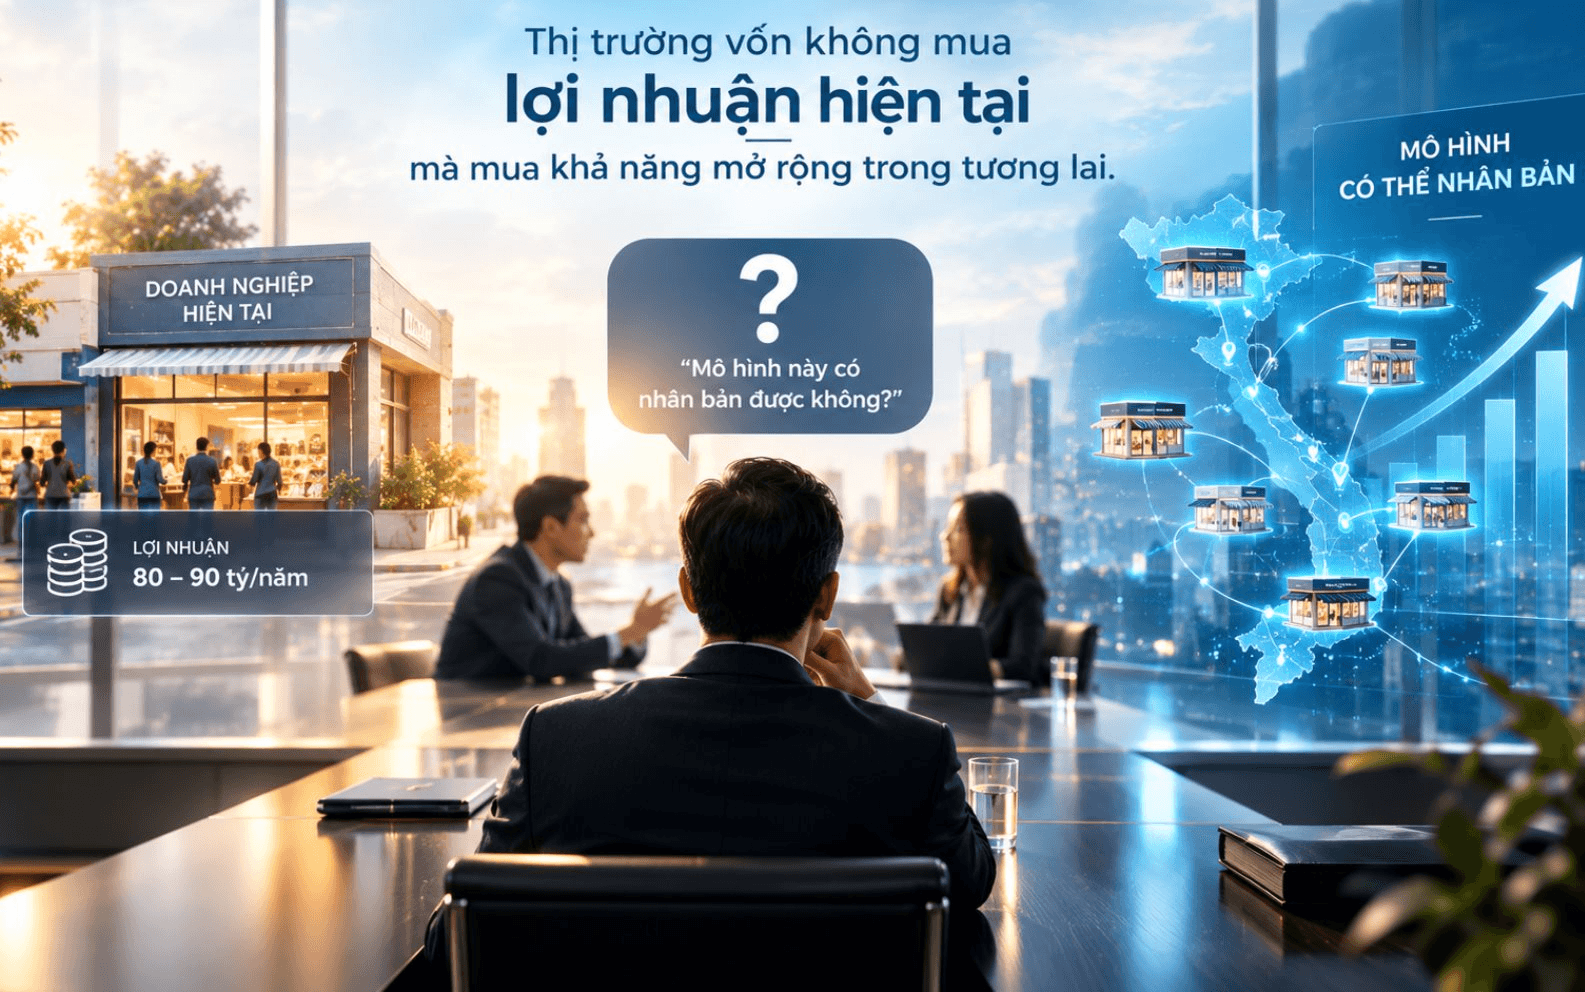
Một doanh nghiệp thương mại ở tỉnh, lợi nhuận đều đặn 80–90 tỷ đồng mỗi năm, khách hàng ổn định, chủ doanh nghiệp quan hệ rộng. Theo mọi tiêu chuẩn thông thường, đó là một công ty tốt. Nhưng khi gặp nhà đầu tư, câu hỏi đầu tiên họ nhận được lại là: “Mô hình này có nhân bản được không?”
Phản ứng từ thị trường vốn về tương lai
Đó là khoảnh khắc nhiều chủ doanh nghiệp nhận ra hị trường vốn không mua lợi nhuận hiện tại, họ mua khả năng mở rộng trong tương lai. Nếu toàn bộ lợi nhuận đó đến từ năm mối quan hệ cá nhân của người chủ, thị trường xem đó là lợi nhuận “mong manh”. Trong khi một doanh nghiệp chỉ lãi 5–7 tỷ nhưng có mô hình lặp lại được ra hàng trăm điểm bán, hoặc có nền tảng công nghệ để mở rộng toàn quốc, lại có thể được định giá ở một tầng hoàn toàn khác.
Khác biệt không nằm ở con số lợi nhuận. Nó nằm ở chỗ doanh nghiệp đang bán công sức hay bán hệ thống.
Bốn nút thắt lặp đi lặp lại
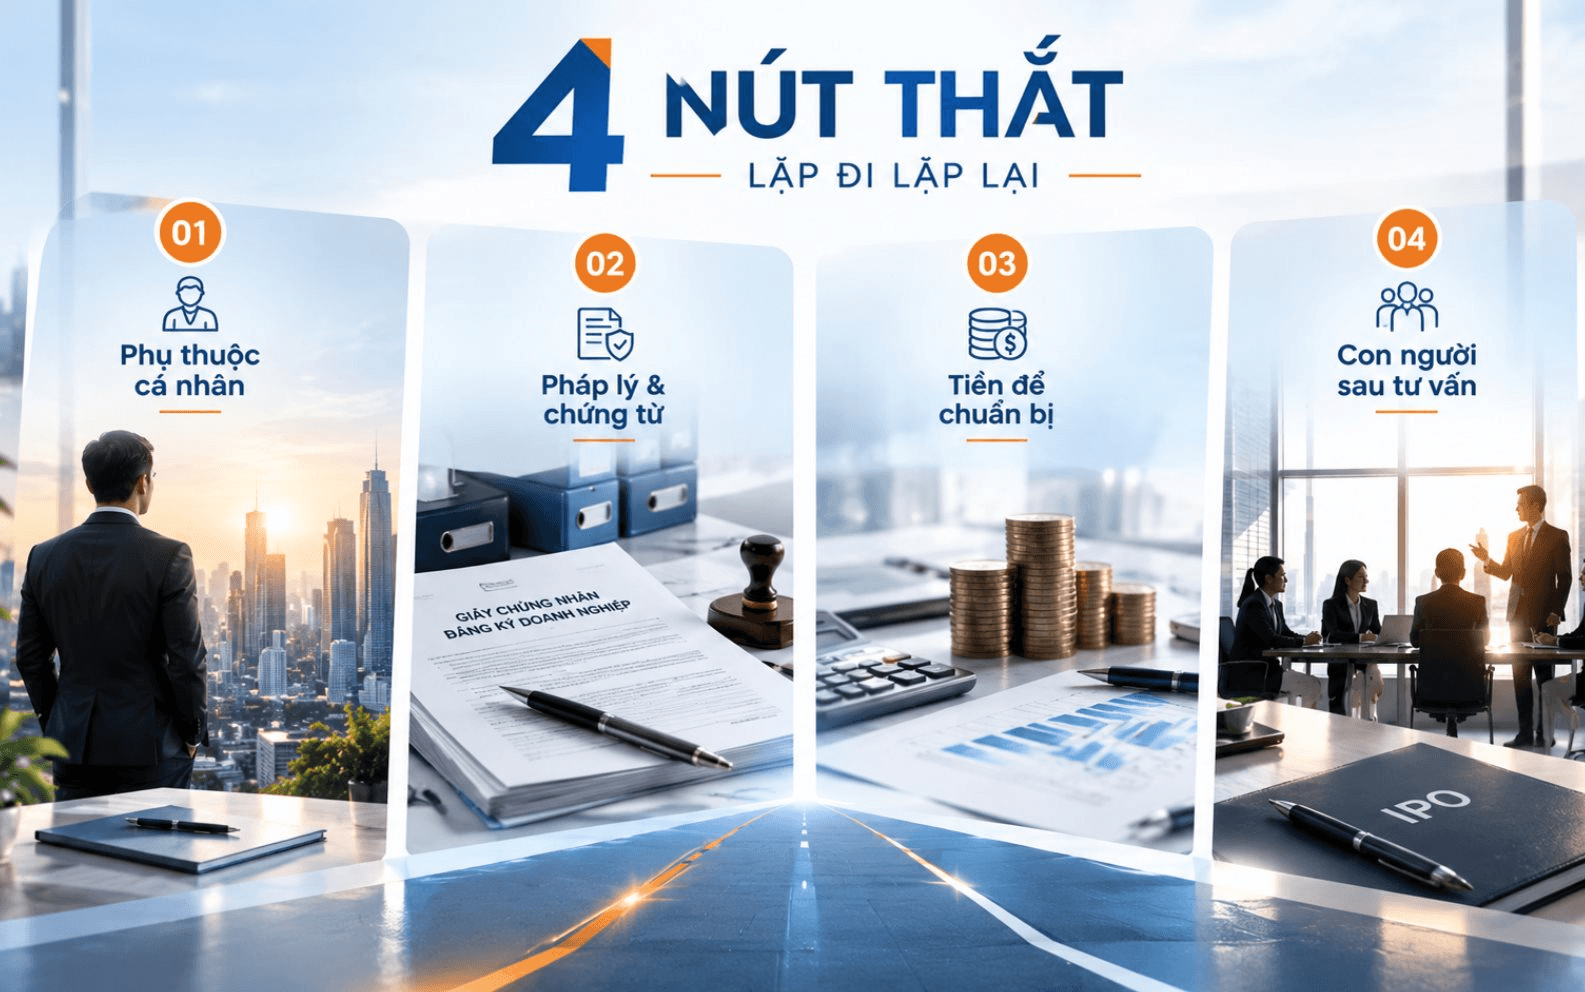
Qua thực tế tư vấn, có bốn nhóm vướng mắc xuất hiện ở hầu hết các doanh nghiệp vừa và nhỏ khi bắt đầu hành trình tái cấu trúc.
Thứ nhất là mô hình phụ thuộc cá nhân. Doanh thu, quan hệ khách hàng, quyết định giá, thậm chí cả uy tín thương hiệu đều gắn với người sáng lập. Khi người đó rút đi, phần lớn giá trị doanh nghiệp đi theo. Nhà đầu tư nhìn thấy điều này rất nhanh, và nó phản ánh thẳng vào mức định giá.
Thứ hai là nền móng pháp lý và chứng từ. Suốt nhiều năm làm công ty tư nhân, không ai chất vấn con số vốn điều lệ trên giấy đăng ký doanh nghiệp, cũng không ai soi danh mục ngành nghề hay các giao dịch với công ty của người nhà. Nhưng trong hồ sơ trình cơ quan quản lý hoặc trong quá trình thẩm định của nhà đầu tư nước ngoài, mọi thứ đều phải chứng minh được. Đây là loại vấn đề không sửa được bằng tiền — chỉ sửa được bằng thời gian, đôi khi vài năm.
Thứ ba là tiền để chuẩn bị. Có một hiểu lầm phổ biến rằng IPO là nguồn tiền lớn đầu tiên của doanh nghiệp. Thực tế ngược lại: trước khi bán được mình trên thị trường vốn, doanh nghiệp phải bỏ tiền ra để chuẩn hóa chính mình — thuê tư vấn, làm lại hệ thống tài chính, xử lý nợ cũ, đầu tư hệ thống quản trị. Không phải doanh nghiệp nào cũng còn dư tiền mặt để đi hết chặng đường đó.
Thứ tư, và ít được nói tới nhất, là khoảng trống con người sau khi đội tư vấn rút đi. Giai đoạn tiền IPO, doanh nghiệp được bao quanh bởi công ty chứng khoán, kiểm toán, luật sư, tư vấn tài chính. Nhưng sau ngày niêm yết, phần lớn đội ngũ đó rời đi. Thị trường không còn nhìn vào bộ hồ sơ — họ nhìn vào những người đang thật sự cầm lái.
4 nút thắt lặp đi lặp lại
Rủi ro phổ biến ở đây là doanh nghiệp vẫn vận hành bằng những cộng sự trung thành lâu năm, giỏi nghề nhưng chưa quen môi trường công ty đại chúng: nơi mọi quyết định bị soi, mọi thông tin phải giải thích, và mọi sai lệch phản ánh ngay vào giá cổ phiếu.
Tám hạng mục cần kiểm tra và làm mới khi IPO
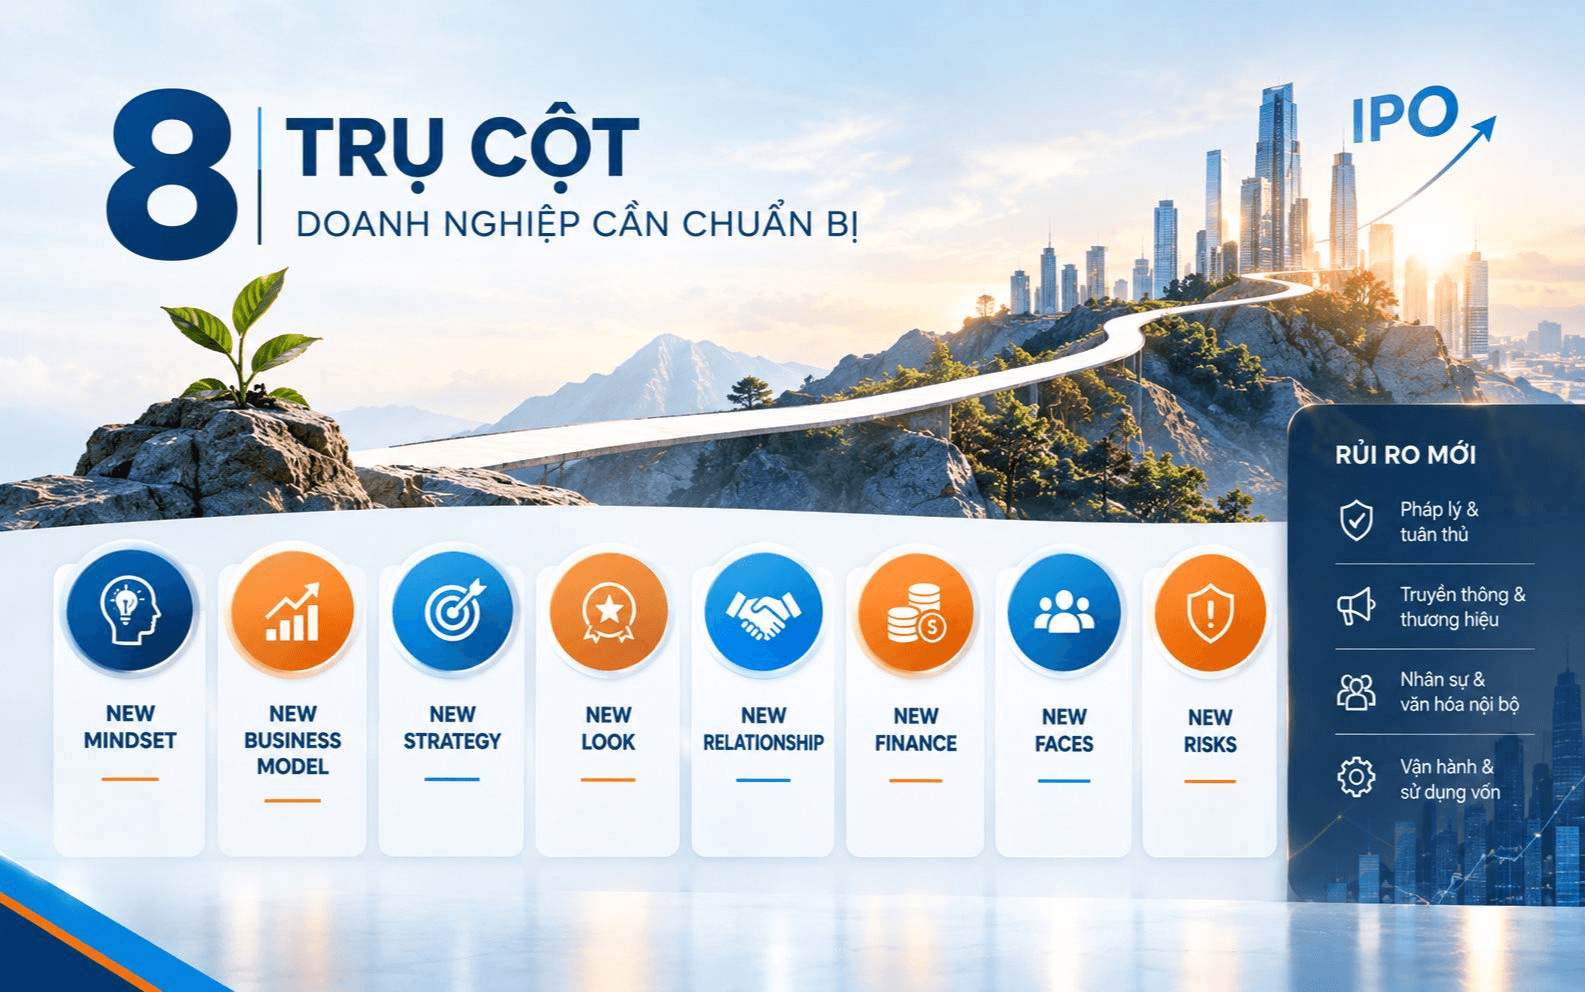
Trong cuốn “Sóng Cuối” của ThS. Nguyễn Thế Trung, toàn bộ quá trình chuẩn bị này được gói thành một danh mục kiểm tra gồm tám trụ cột. Theo tác giả, tám nhóm yếu tố đó được đúc kết từ thực tế tư vấn trong nước và những tài liệu mà các hãng tư vấn quốc tế dùng khi đồng hành cùng doanh nghiệp lên sàn. Cách phân loại khác nhau, nhưng điểm hội tụ gần như giống nhau.
Mỗi trụ cột gắn với một câu hỏi mà doanh nghiệp phải tự trả lời trước khi nghĩ đến chuyện gọi vốn hay IPO:
New Mindset — doanh nghiệp đã có tư duy mới cho việc vận hành doanh nghiệp trong thị trường vốn? New Business Model — Mô hình kinh doanh đã được thay đổi để chuẩn bị cho giai đoạn đại chúng hoặc đơn giản là có sức hút hơn với nhà đầu tư? New Strategy — Nhà đầu tư mua cổ phiếu hôm nay sẽ đi cùng doanh nghiệp trên con đường nào trong ba đến năm năm tới? New Look — Doanh nghiệp có tái định vị, làm lại thương hiệu cho một giai đoạn mới và chiến lược mới? New Relationship — Doanh nghiệp đã có đủ những mối quan hệ chưa (ngân hàng, CTCK, quỹ, cộng đồng đầu tư, chính quyền…) ? New Finance — Doanh nghiệp có đúng loại vốn, đúng thời điểm và đúng chi phí vốn cho từng giai đoạn không? New Faces — Doanh nghiệp có thể bổ sung nhân sự mới cho các mảng/ kế hoạch mới khi tham gia thị trường vốn? New Risks — Doanh nghiệp đã đánh giá và có kế hoạch gì phòng bị cho những rủi ro mới?Điểm đáng chú ý là trụ cột đầu tiên không phải tài chính hay pháp lý, mà là tư duy. Đó là vì khi doanh nghiệp bước vào thị trường vốn, công ty không còn thuộc về riêng người sáng lập — nó trở thành một phần của dòng chảy tài chính mà hàng nghìn người có quyền nhìn vào, đánh giá và định giá. Nếu tư duy người chủ vẫn dừng ở mức “công ty của tôi”, mọi cấu trúc dựng lên bên ngoài rồi cũng sẽ rạn từ bên trong.
Tám hạng mục cần kiểm tra và làm mới khi IPO
Trụ cột cuối cùng cũng không kém phần thực tế. Sau niêm yết, doanh nghiệp đối mặt bốn nhóm rủi ro mới: pháp lý và tuân thủ công bố thông tin; truyền thông và thương hiệu; nhân sự và văn hóa nội bộ; vận hành và sử dụng vốn huy động. Nhiều yếu tố có thể dẫn tới rủi ro hơn và một sai sót nhỏ trong quy trình nội bộ cũng có thể trở thành một sự kiện thị trường.
Chiếc chêm bánh xe
Tác giả dùng một hình ảnh khá đời để mô tả giai đoạn này: doanh nghiệp giống chiếc xe đang leo dốc. Mỗi lần vượt qua một đoạn dốc, người ta phải chêm một cái chốt phía sau bánh. Cái chêm không giúp xe đi nhanh hơn — nhưng nó khiến chiếc xe không thể trôi ngược.
Tám trụ cột chính là tám cái chêm đó. Mỗi bước đi lên, doanh nghiệp sẽ thấy “khó” hơn một chút. Quy trình nhiều hơn, báo cáo nhiều hơn, trách nhiệm rõ hơn. Đổi lại, doanh nghiệp vững hơn và có giá trị hơn trong mắt thị trường.
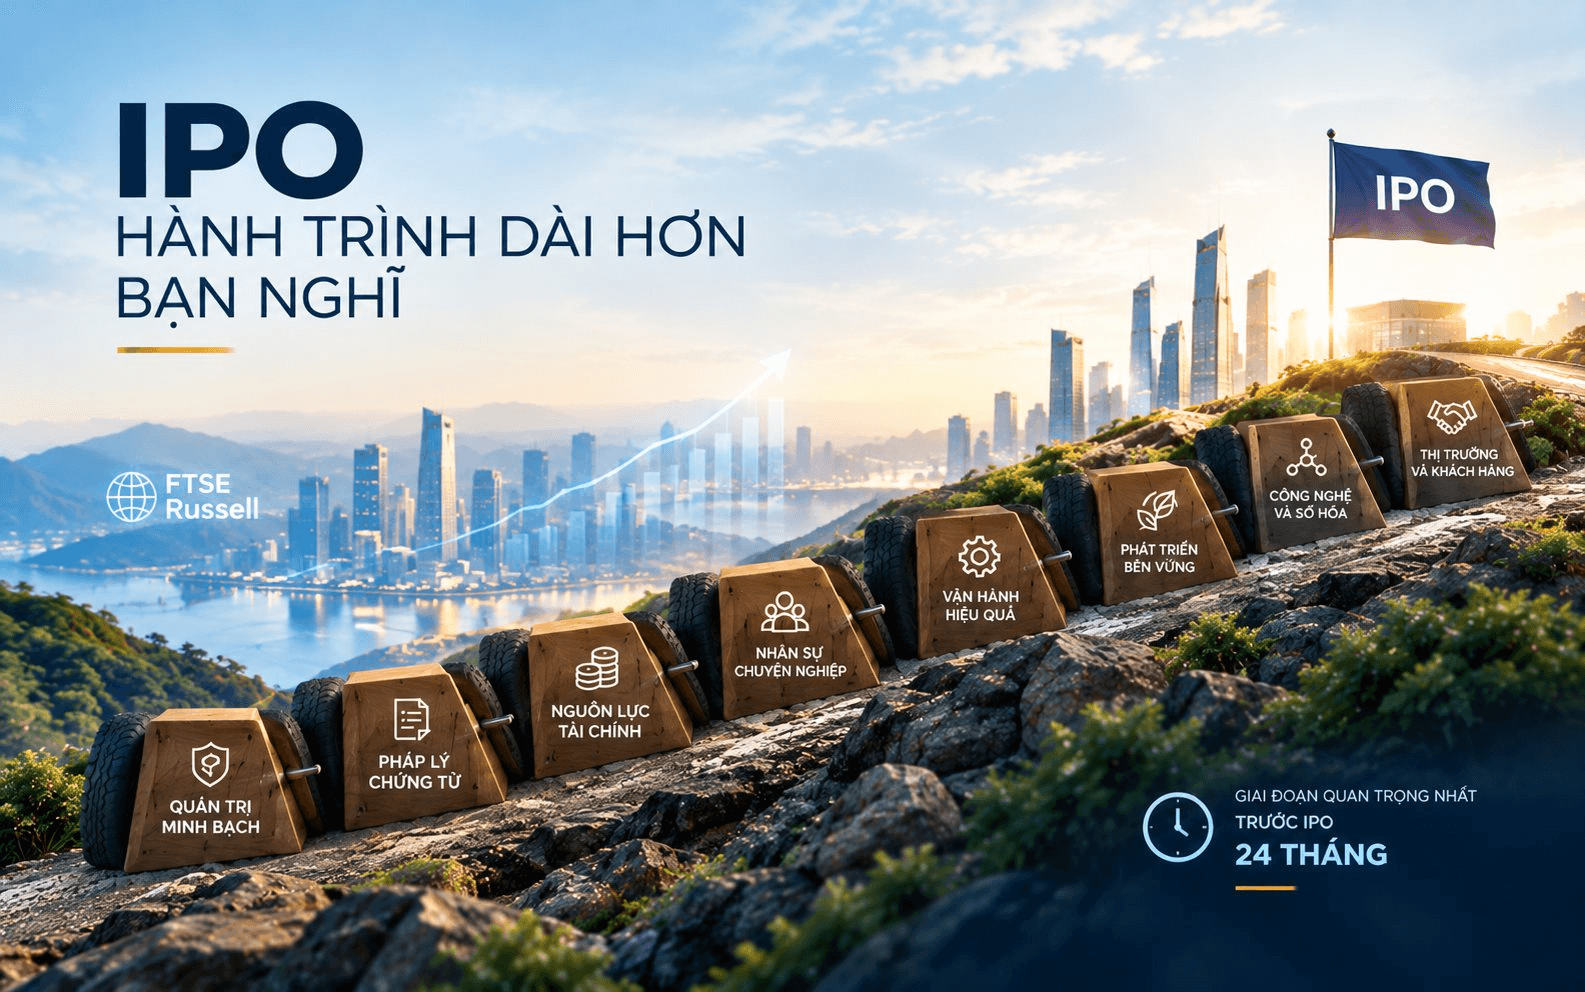
Bối cảnh thị trường vốn Việt Nam khi doanh nghiệp chuẩn bị IPO
Nhưng có một điều kiện đi kèm: khi đã chêm bánh rồi thì không thể tháo ra nếu vẫn muốn xe tiếp tục leo. Không thể vừa muốn trở thành doanh nghiệp đại chúng, vừa muốn quay về cách làm gia đình. Không thể vừa muốn được định giá cao, vừa từ chối kỷ luật và minh bạch.
Với bối cảnh thị trường vốn Việt Nam đang mở ra sau quyết định nâng hạng của FTSE Russell, số doanh nghiệp bước vào hành trình này sẽ tăng lên đáng kể trong vài năm tới. Và nếu có một điều mà các chuyên gia đều đồng ý, đó là: phần khó nhất của IPO không nằm ở việc nộp hồ sơ lên UBCK, mà ở hai mươi bốn tháng trước đó.
Bài viết tham khảo nội dung chương “Lean IPO Checklist — 8 trụ cột” trong sách “Sóng Cuối” của ThS. Nguyễn Thế Trung, cùng các bộ khung đánh giá mức độ sẵn sàng IPO của Deloitte, PwC, EY và KPMG.