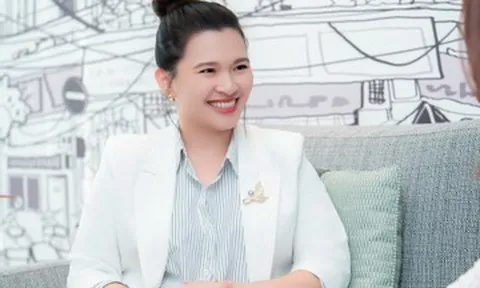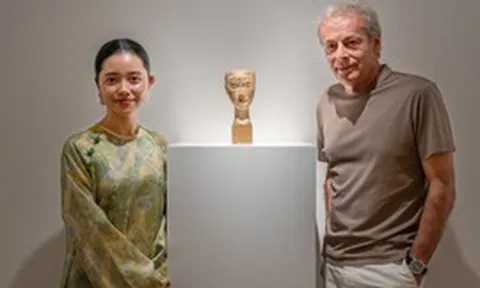
Tại tập đặc biệt Chống chuyển giá - Trốn thuế: Nâng ngưỡng lập hồ sơ trên 500 tỷ của chương trình Quốc Dân Hiểu Thuế phát sóng vào ngày 11/10/2026, Host Dương Ngọc Trinh cùng Chuyên gia Bùi Ngọc Tuấn - Phó Tổng Giám đốc Dịch vụ Tư vấn Thuế và Pháp lý, Deloitte Việt Nam và Cán bộ thuế Tô Kim Phượng - Phó Trưởng ban Ban Kiểm tra, Cục Thuế, Bộ Tài chính đã có những phân tích về việc chống chuyển giá. Đây không chỉ là câu chuyện của các tập đoàn xuyên quốc gia, mà còn là bài toán quản trị rủi ro của nhiều doanh nghiệp đang hoạt động trên thị trường.
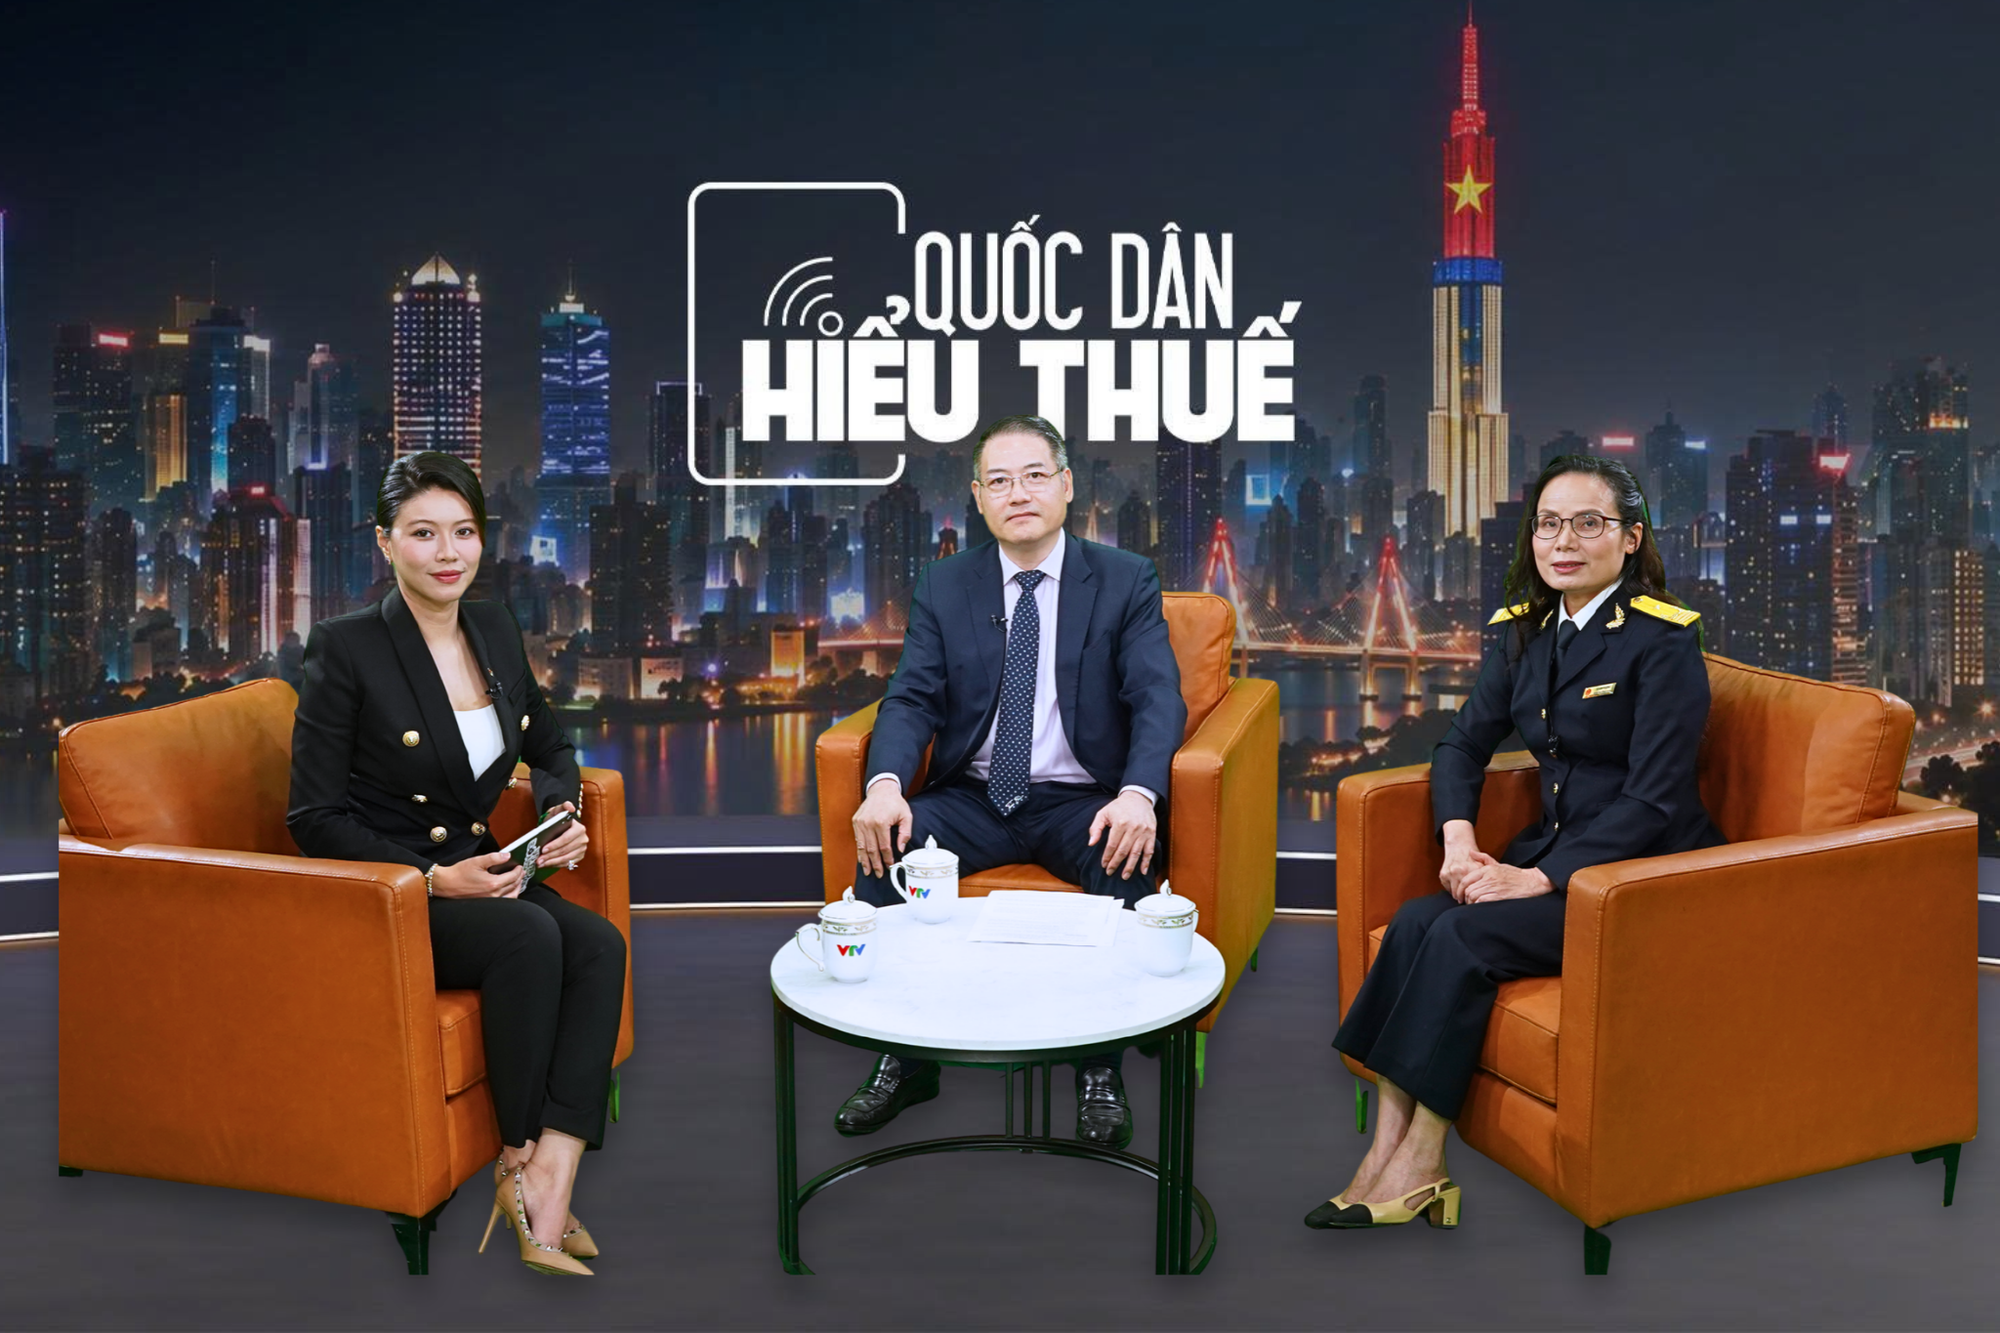
Host Dương Ngọc Trinh, ông Bùi Ngọc Tuấn và bà Tô Kim Phượng tại tập đặc biệt chương trình Quốc Dân Hiểu Thuế. Ảnh: Chương trình cung cấp.
Khác biệt giữa "Chuyển giá" và "Trốn thuế"
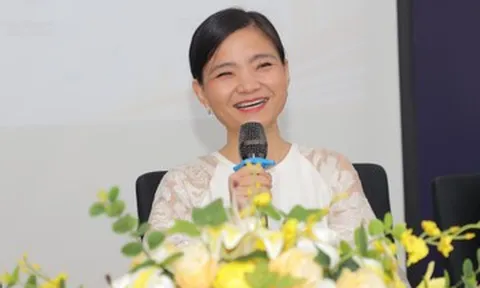
Thông qua chuyên mục "Thuế ơi mình hỏi", bà Tô Kim Phượng – Phó trưởng ban Ban Kiểm tra, Cục Thuế, Bộ Tài chính đã bác bỏ quan điểm cho rằng "chuyển giá tức là trốn thuế". Đây là sự nhầm lẫn phổ biến.
Tại chương trình, bà Tô Kim Phượng đã làm rõ và phân biệt khái niệm "chuyển giá" và "trốn thuế". Ảnh: Chương trình cung cấp
Làm rõ bản chất của nghiệp vụ này, bà Phượng giải thích: "Chuyển giá ở đây là việc các doanh nghiệp thực hiện chính sách giá nội bộ trong tập đoàn để mua bán hàng hóa dịch vụ, tài sản vô hình, phân bổ chi phí, v.v… Nhưng không tuân theo cái nguyên tắc giá thị trường để tối ưu cái lợi nhuận đạt được của tập đoàn."
Bà Tô Kim Phượng cũng chỉ rõ sự khác biệt của hành vi này so với tội phạm kinh tế: "Trốn thuế đã được quy định rất rõ ở trong Luật Quản lý thuế. Chúng ta cần phân biệt: Gửi giá, nâng giá khống, v.v.. để hạch toán chi phí hay để trốn thuế thì việc này không phải là chuyển giá."
Nói cách khác, giao dịch liên kết bản thân nó là một hoạt động kinh doanh. Nó chỉ trở thành hành vi chuyển giá sai quy định khi không tuân theo giá thị trường, làm giảm số thuế phải nộp của quốc gia.
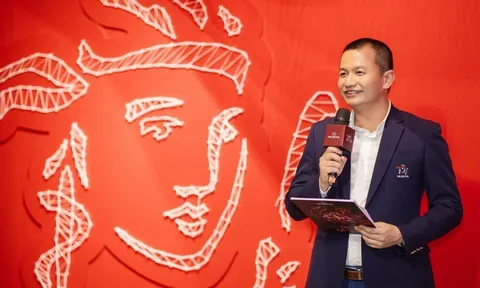
"Chuyển giá là vấn đề chỉ liên quan đến tập đoàn nước ngoài" – Đây là một quan điểm sai lầm khác đã được ông Bùi Ngọc Tuấn, Phó Tổng giám đốc dịch vụ tư vấn thuế và pháp lý Deloitte Việt Nam làm rõ.
Ông Bùi Ngọc Tuấn làm rõ quan điểm sai lầm về chuyển giá đối với doanh nghiệp nước ngoài. Ảnh: Chương trình cung cấp.
Ông Bùi Ngọc Tuấn khẳng định: "Chuyển giá tức là việc dịch chuyển lợi nhuận giữa các đơn vị với nhau từ nơi có thuế suất cao đến nơi có thuế suất thấp. Nó có thể xảy ra giữa doanh nghiệp trong nước và doanh nghiệp ở nước ngoài, và giữa các doanh nghiệp ở trong nước với nhau."
Một trong những thông tin được cộng đồng kinh doanh quan tâm thời gian qua là quy định nâng ngưỡng doanh thu để xét miễn lập hồ sơ giao dịch liên kết (từ dưới 200 tỷ lên dưới 500 tỷ đồng). Đây là một chính sách giúp giảm tải chi phí và thủ tục. Tuy nhiên, các chuyên gia cảnh báo doanh nghiệp cần hiểu đúng quy định.
Tuy nhiên, ông Bùi Ngọc Tuấn lưu ý doanh nghiệp cần thỏa mãn thêm các tiêu chí khác: "Ngoài ngưỡng doanh thu dưới 500 tỷ, doanh nghiệp phải đảm bảo thêm ít nhất là 2 điều kiện nữa. Thứ nhất, không có các giao dịch về tài sản vô hình. Không thuê, mua, hoặc là sử dụng sở hữu trí tuệ với công ty mẹ, hoặc là công ty ở trong tập đoàn, hoặc thậm chí là giữa các công ty trong tập đoàn ở trong nước. Và thứ hai, phải đảm bảo được tỷ suất lợi nhuận thuần, hiện tại đang có 3 ngạch cơ bản: Sản xuất là 10%, gia công là 15% và phân phối là 5%."
Bên cạnh đó, bà Tô Kim Phượng nhấn mạnh việc miễn lập hồ sơ (hồ sơ quốc gia, hồ sơ toàn cầu) không đồng nghĩa với miễn kê khai: "Trường hợp doanh nghiệp đã được miễn lập hồ sơ giao dịch liên kết, nhưng doanh nghiệp vẫn phải kê khai thông tin về giao dịch liên kết theo Phụ lục 1 của Nghị định 132."
Hệ quả của việc cung cấp thông tin sai lệch hoặc không hợp lý là rất lớn. Ông Bùi Ngọc Tuấn cho biết: "Nếu phát hiện ra báo cáo hoặc các thông tin đưa ra trong hồ sơ không hợp lý, cơ quan thuế có quyền ấn định tỷ suất lợi nhuận. Đối với trường hợp ấn định, cơ quan thuế sẽ thu thêm thuế trên phần bị truy thu, và phần thu thêm đấy sẽ bao gồm số thuế chênh lệch, và tiền phạt 20% trên số bị truy thu."
Để đảm bảo hoạt động kinh doanh minh bạch, các chuyên gia khuyến nghị Ban Giám đốc và Giám đốc Tài chính (CFO) của các doanh nghiệp cần chuyển từ trạng thái bị động sang kiểm soát chủ động. Việc rà soát các giao dịch nội bộ, tự đánh giá tỷ suất lợi nhuận và chuẩn bị sẵn sàng dữ liệu so sánh thị trường nên được xem là một phần của chiến lược quản trị rủi ro hàng năm.
Chống chuyển giá nhằm thiết lập một mặt bằng cạnh tranh công bằng. Khi doanh nghiệp tuân thủ tự nguyện, rủi ro tài chính được hạn chế, đồng thời góp phần xây dựng môi trường kinh doanh lành mạnh, đóng góp vào sự phát triển chung của nền kinh tế.
Để có góc nhìn toàn diện hơn về cách thức nhận diện rủi ro trong giao dịch liên kết, cũng như lắng nghe những tư vấn chuyên sâu, những giải đáp thực tế từ đại diện cơ quan thuế và chuyên gia tài chính, quý khán giả và cộng đồng doanh nghiệp có thể đón xem trọn vẹn tập đặc biệt "Chống chuyển giá - Trốn thuế: Nâng ngưỡng lập hồ sơ trên 500 tỷ" của chương trình Quốc Dân Hiểu Thuế, cũng như đón xem các tập của chương trình được phát sóng vào lúc 20h30 tối Chủ Nhật hằng tuần trên kênh VTV1, website và ứng dụng VTVGo.